Assegno circolare clonato con falsa verifica telefonica o QR code: la truffa nella compravendita di veicoli
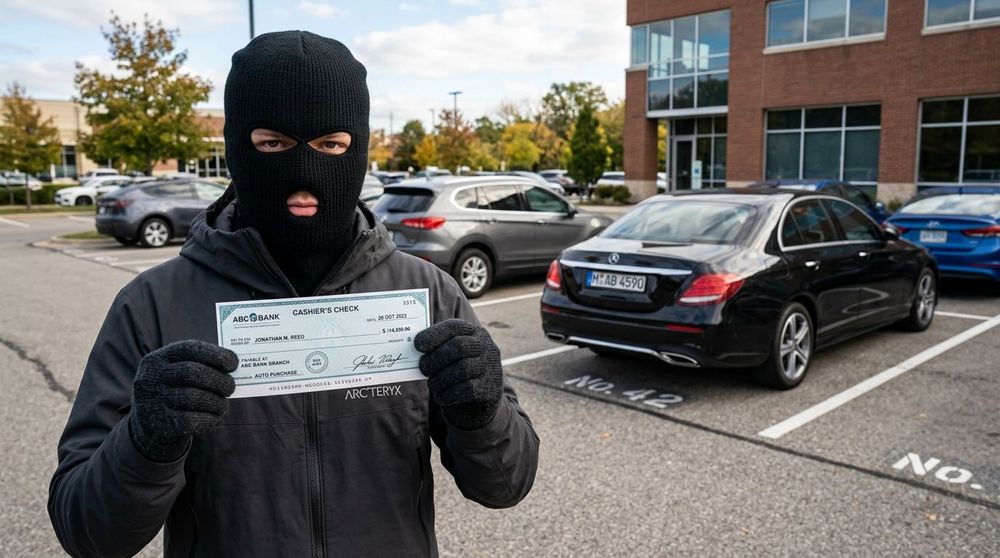
L’assegno circolare è spesso considerato una forma di pagamento affidabile per acquistare un’auto usata, una moto o un altro veicolo da un privato. Proprio questa fiducia può essere sfruttata dai truffatori, che possono presentare un assegno contraffatto o clonato e accompagnarlo con una falsa conferma telefonica o un QR code che sembra certificarne l’autenticità.
Nelle compravendite di veicoli tra privati, il rischio è concreto: il venditore può consegnare il mezzo, le chiavi e completare il passaggio di proprietà convinto di aver ricevuto il pagamento, per poi scoprire che l’assegno è falso e che il denaro non è mai arrivato.
La situazione può diventare ancora più delicata quando l’incontro avviene il venerdì pomeriggio o il sabato, fuori dagli orari in cui è più semplice rivolgersi alla propria banca. In questi casi, una verifica improvvisata può trasformarsi nello strumento utilizzato per convincere il venditore a concludere la transazione.
Per proteggersi, non basta controllare l’aspetto del titolo o fidarsi di una telefonata: occorre verificare il pagamento attraverso procedure affidabili e valutare modalità che permettano di coordinare il denaro con il passaggio di proprietà.
Come funziona la truffa dell’assegno circolare clonato
Il raggiro può iniziare da un normale annuncio di vendita di un’auto usata o di una moto. Il potenziale acquirente contatta il proprietario, tratta sul prezzo e propone di pagare con assegno circolare, presentandolo come una soluzione sicura e adatta ad una transazione di importo elevato.
Al momento dell’incontro, il compratore consegna un assegno apparentemente autentico. Il documento può riprodurre il logo della banca, i dati dell’emittente, l’importo concordato e gli altri elementi grafici di un titolo regolare.
Per rendere la situazione ancora più convincente, il truffatore può anticipare i dubbi del venditore e proporgli una verifica immediata. È proprio in questa fase che può entrare in gioco la falsa conferma telefonica o il QR code fraudolento.
Il venditore, rassicurato, può accettare l’assegno e procedere con il passaggio di proprietà. Quando la contraffazione viene scoperta, il veicolo potrebbe essere già stato consegnato e recuperare il denaro può risultare difficile.
La falsa verifica telefonica: quando a rispondere è un complice
Una delle varianti più insidiose della truffa consiste nell’indurre il venditore a chiamare un numero telefonico apparentemente riconducibile alla banca emittente.
Il numero può essere riportato sull’assegno, su un foglio consegnato insieme al titolo oppure comunicato direttamente dall’acquirente. Se il recapito è controllato dal truffatore o da un complice, chi risponde può presentarsi come un dipendente della banca e confermare falsamente che l’assegno sia valido.
Il venditore crede così di aver effettuato un controllo indipendente, quando in realtà ha parlato con una persona coinvolta nel raggiro.
Nella vendita di un veicolo, questa falsa rassicurazione può essere decisiva: il proprietario, convinto che il pagamento sia sicuro, consegna le chiavi e completa gli adempimenti necessari alla vendita.
La Banca d’Italia ha documentato un caso relativo ad un assegno circolare contraffatto in cui il venditore aveva ricevuto una rassicurazione telefonica, ma il titolo si era successivamente rivelato falso. È un esempio concreto di come una verifica apparentemente convincente possa non essere sufficiente.
QR code sull’assegno circolare: attenzione alle false conferme
Un’altra variante prevede l’utilizzo di un QR code che, secondo il compratore, dovrebbe consentire di verificare l’assegno o visualizzare una conferma bancaria.
Il codice può essere presentato come una prova di autenticità, ma la sua semplice presenza non garantisce che il documento sia genuino. Un QR code può essere copiato, sostituito oppure collegato a una pagina web che imita quella di una banca.
Se il venditore scansiona il codice e visualizza una pagina dall’aspetto professionale, potrebbe convincersi che il titolo sia regolare senza aver consultato un servizio bancario autentico.
Per evitare questo rischio, occorre verificare che l’eventuale procedura digitale sia realmente prevista dalla banca emittente. È preferibile raggiungere i canali ufficiali in modo indipendente e non inserire credenziali o dati personali in pagine raggiunte attraverso link sospetti.
Lo stesso principio vale per le ricevute digitali e le schermate che sembrano confermare un pagamento: un documento visivamente credibile non equivale alla certezza che il denaro sia stato effettivamente incassato.
Perché la truffa è particolarmente rischiosa nelle vendite di auto e moto
Nella compravendita di un veicolo tra privati, il pagamento e il passaggio di proprietà sono due momenti strettamente collegati. Il venditore vuole essere sicuro di ricevere il prezzo, mentre l’acquirente vuole ottenere il veicolo dopo aver pagato.
La truffa dell’assegno clonato sfrutta proprio questo equilibrio. Il venditore può trovarsi a consegnare un bene di valore sulla base di un titolo che sembra valido, ma che non corrisponde ad un pagamento autentico.
Il problema non riguarda soltanto le auto. Lo stesso schema può colpire chi vende una moto, uno scooter, un camper o un altro veicolo usato tra privati.
Assegno circolare falso: cosa rischia chi vende il veicolo?
Se l’assegno è contraffatto, il venditore può non ricevere il prezzo concordato oppure scoprire successivamente che l’importo inizialmente visualizzato è stato stornato.
Se nel frattempo ha consegnato il veicolo e completato il passaggio di proprietà, recuperare il denaro e affrontare le conseguenze della frode può diventare complesso. Gli strumenti di tutela dipendono dalle circostanze concrete e dalle prove disponibili.
In caso di sospetta truffa, è importante contattare tempestivamente la propria banca, conservare l’annuncio, le conversazioni con l’acquirente, le informazioni relative all’assegno e la documentazione della compravendita, oltre a rivolgersi alle autorità competenti.
La precauzione più efficace, tuttavia, consiste nell'evitare di arrivare alla consegna senza aver definito una modalità di pagamento verificabile.
Come evitare la verifica dell’ultimo minuto con un pagamento protetto
Il problema dell’assegno circolare clonato non si risolve semplicemente sostituendo un metodo di pagamento con un altro senza modificare l’organizzazione della compravendita. Anche un bonifico diretto richiede attenzione: una ricevuta o una schermata mostrata dall’acquirente non dimostra necessariamente che il denaro sia stato accreditato.
La questione centrale è stabilire prima dell’incontro come verrà gestito il pagamento e come sarà coordinato con il passaggio di proprietà. In questo modo, le parti non devono improvvisare verifiche telefoniche o digitali mentre sono già pronte a concludere la vendita.
Per chi vende un veicolo nel fine settimana, poter organizzare la procedura in anticipo può essere particolarmente utile. Se non è possibile verificare in modo affidabile un assegno, è preferibile rinviare la consegna oppure concordare un sistema di pagamento strutturato.
È bene sapere che nessun metodo di pagamento classico (ne parla anche Quattroruote qui) - come bonifici tradizionali o istantanei, assegni circolari o contanti - è davvero in grado di tutelare ambedue le parti in una compravendita così delicata, questo in quanto passaggio di proprietà e pagamento sono due operazioni distinte e impossibili da svolgere in maniera completamente contestuale. Ciò crea la tipica fase di stallo legata alla transazione economica:
- Il venditore vuole il saldo prima di firmare il passaggio di proprietà. Ma se poi non firma o non consegna l’auto o la stessa è soggetta a sequestri, vincoli o gravami?
- L’acquirente vuole pagare quando il veicolo è a lui intestato. Ma se poi non paga?
L’unica soluzione davvero sicura e in grado di tutelare ambedue le parti è quella di affidarsi sempre ad una piattaforma di deposito a garanzia, detto anche escrow, solo in questo modo:
- L’acquirente sa che il suo denaro resta depositato presso la piattaforma e protetto, verrà inoltrato al venditore solamente quando il compratore sarà il legittimo intestatario del veicolo;
- Il venditore è a conoscenza della presenza del denaro, nonché ha la certezza di riceverlo non appena il veicolo sarà correttamente intestato all’acquirente.
Il funzionamento di una piattaforma di deposito a garanzia è davvero semplice:
- Acquirente e venditore si registrano;
- Il compratore procede al deposito della somma presso la piattaforma;
- Ottenuta notifica di corretto deposito, si procede al passaggio di proprietà;
- Intestato il veicolo all’acquirente, il denaro viene erogato al venditore.
In Italia, questa soluzione è offerta dalla piattaforma escrow Owny (Owny.it).
Owny: un’alternativa all’assegno circolare nella compravendita tra privati
Owny è una piattaforma dedicata alla gestione del pagamento nelle compravendite di veicoli tra privati. Consente di organizzare il versamento dell’acquirente e il rilascio del denaro al venditore secondo le condizioni previste dal servizio, coordinando il pagamento con il passaggio di proprietà.
Inoltre, per garantire la massima tutela di entrambi i soggetti, per ogni operazione vengono effettuate verifiche documentali tramite database ufficiali ACI/PRA, al fine di verificare la corretta intestazione del veicolo all’acquirente prima di rilasciare il denaro al venditore.
Il servizio può essere attivato sia in autonomia, online nel sito ufficiale, ma ne può essere richiesta l’attivazione anche alla rete di Agenzie di Pratiche Auto partner presenti in tutto il territorio nazionale.
Se la controparte non vuole procedere all’utilizzo di un sistema così sicuro, è bene diffidare immediatamente, potrebbe essere infatti un chiaro segnale d’allarme.
Rispetto ad una trattativa basata sulla consegna di un assegno circolare, il vantaggio operativo è poter definire in anticipo una procedura per la gestione del denaro, senza affidarsi a una telefonata ricevuta al momento dell’incontro o ad un QR code di autenticità incerta. Acquirente e venditore possono organizzare il pagamento attraverso un processo strutturato che non lascia nulla al caso.
Per chi vende un’auto, una moto o un camper usato, il punto è evitare che la sicurezza dell’operazione dipenda da una verifica improvvisata. Organizzare prima il pagamento permette di affrontare il passaggio di proprietà con una procedura definita, anziché affidarsi a un assegno apparentemente autentico o a una conferma telefonica non verificata.
FAQ sulla truffa dell’assegno circolare clonato
Come verificare un assegno circolare il sabato?
La disponibilità delle verifiche dipende dalla banca e dai suoi canali operativi. È opportuno contattare preventivamente la banca emittente attraverso recapiti ufficiali reperiti autonomamente. Se non è possibile ottenere una conferma affidabile, è prudente non consegnare il veicolo.
Come funziona la truffa della falsa verifica telefonica?
Il truffatore induce il venditore a chiamare un numero che sembra appartenere alla banca emittente. A rispondere può essere un complice che conferma falsamente l’autenticità dell’assegno. Per ridurre il rischio, bisogna utilizzare recapiti indipendenti e seguire le procedure indicate dalla banca.
Un QR code può dimostrare che un assegno circolare è autentico?
No, non da solo. Il codice potrebbe essere copiato o rimandare a una pagina fraudolenta. La verifica deve avvenire attraverso un servizio ufficiale della banca, raggiunto in modo indipendente.
Cosa rischia chi vende un’auto con un assegno circolare falso?
Il venditore rischia di non incassare il prezzo dopo aver consegnato il veicolo e completato il passaggio di proprietà. Recuperare il denaro può essere difficile e dipende dalle circostanze. Per questo è importante evitare l’utilizzo di metodi di pagamento tradizionali in queste compravendite, ma affidarsi sempre a una piattaforma escrow come Owny (Owny.it).
Come può aiutare Owny nella vendita di un veicolo usato?
Owny consente di gestire il pagamento attraverso una procedura strutturata e coordinata con il passaggio di proprietà. In questo modo, le parti possono evitare di basarsi esclusivamente su assegni da verificare all’ultimo momento ma anzi avere un’esperienza di pagamento completamente sicura.
Vivi una compravendita senza pensieri, regalati la serenità. Scegli Owny, il servizio di pagamento sicuro per veicoli usati.