Finto bonifico istantaneo e ricevuta falsificata nella vendita auto: come riconoscerli
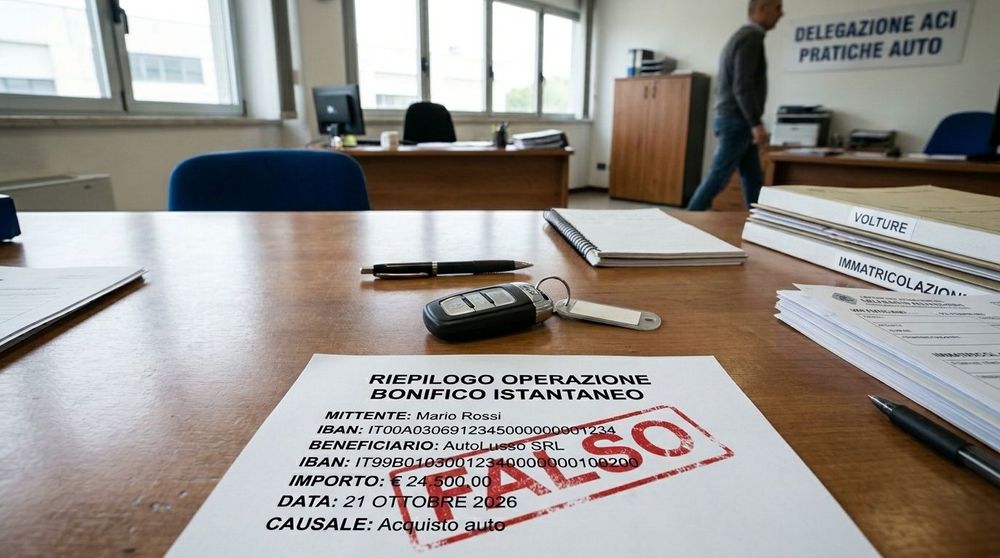
Vendere un’auto usata tra privati richiede attenzione soprattutto nel momento del pagamento. Una delle situazioni più rischiose si verifica quando il potenziale acquirente mostra una ricevuta PDF o uno screenshot che sembra confermare un bonifico istantaneo e chiede al venditore di consegnare subito il veicolo, senza attendere ulteriori verifiche.
Il documento può apparire credibile, riportare il nome della banca, l’importo concordato, l’IBAN del beneficiario e persino un codice identificativo dell’operazione. Ma questi elementi, se visualizzati su una ricevuta inviata dall’acquirente, non dimostrano da soli che il denaro sia stato effettivamente accreditato.
La truffa del bonifico istantaneo per un’auto usata con ricevuta sfrutta proprio questa differenza tra una presunta conferma di pagamento e la reale disponibilità del denaro sul conto del venditore. La pressione per concludere rapidamente, magari durante l’appuntamento per il passaggio di proprietà, può spingere a consegnare il mezzo prima di aver verificato l’incasso.
Vediamo come funzionano queste frodi, quali segnali osservare e come proteggersi quando si vende un’auto o una moto a un privato.
Come funziona la truffa del falso bonifico istantaneo
Il meccanismo può essere semplice. Il venditore pubblica un annuncio online, riceve una proposta d’acquisto e concorda un appuntamento per concludere la compravendita. L’acquirente si presenta, dichiara di aver effettuato un bonifico istantaneo e mostra una contabile apparentemente regolare.
A quel punto può sostenere che il pagamento sia già stato eseguito e che il denaro debba soltanto comparire sul conto. Per rendere la spiegazione più convincente, potrebbe mostrare una schermata dell’app bancaria, inviare una ricevuta in PDF o sostenere che un ritardo dipenda dalla banca.
Il venditore, convinto di avere davanti una prova sufficiente, procede con il passaggio di proprietà e consegna le chiavi. Solo successivamente scopre che il bonifico non è mai stato disposto oppure che il documento mostrato non corrisponde ad una transazione reale.
Il risultato può essere particolarmente grave: il veicolo è stato consegnato, ma il prezzo non è mai arrivato. Recuperare l’auto o ottenere il risarcimento può richiedere una denuncia e iniziative legali, senza garanzia di recuperare rapidamente il bene o il denaro.
Non tutte le ricevute non ancora seguite dall’accredito sono necessariamente fraudolente: possono esistere problemi tecnici o verifiche bancarie. La questione decisiva, però, rimane la stessa: non bisogna consegnare il veicolo sulla sola base di un documento fornito dalla controparte.
Inoltre è bene sapere che il bonifico istantaneo in una compravendita di veicoli espone a rischi sia l’acquirente (ne parla in modo specifico anche Quattroruote qui) sia il venditore (ne parla in modo specifico anche Quattroruote qui).
Come viene falsificata una ricevuta di bonifico in PDF
Una contabile bancaria può essere riprodotta o modificata con strumenti di elaborazione grafica, software per documenti o applicazioni digitali. In alcuni casi, il truffatore può creare da zero una ricevuta che imita l’aspetto di quella prodotta da una banca.
Non è necessario che il documento sia perfetto per risultare convincente durante un incontro rapido. Se il venditore è concentrato sulla firma dei documenti, sull’appuntamento in Agenzia o sulla necessità di concludere la vendita, potrebbe limitarsi a controllare l’importo e il nominativo del beneficiario.
Tra gli elementi che una ricevuta falsificata può imitare ci sono:
- Logo, colori e impaginazione simili a quelli dell’Istituto Bancario;
- Nome e cognome del beneficiario, con il relativo IBAN;
- Importo identico a quello pattuito per la vendita;
- Data, ora e presunto identificativo della transazione;
- Diciture come “operazione eseguita”, “pagamento completato” o “bonifico istantaneo”.
Questi dettagli non devono essere considerati prove autonome dell’incasso. Anche un PDF ben impaginato, con tutti i campi compilati e senza evidenti errori grafici, può essere falso.
Bonifico istantaneo: cosa significa davvero “irrevocabile”
Una delle espressioni più utilizzate per convincere il venditore a fidarsi è “il bonifico istantaneo è irrevocabile”.
L'affermazione, considerata in astratto, ha un fondamento: il bonifico istantaneo, quando viene effettivamente eseguito, trasferisce normalmente il denaro in pochi secondi e, una volta completato, il pagatore non può semplicemente revocarlo come potrebbe fare con un bonifico tradizionale revocabile.
Il punto è che l’irrevocabilità di un bonifico realmente eseguito non rende autentica una ricevuta che lo dichiara eseguito.
Occorre distinguere tre situazioni:
- Bonifico istantaneo realmente completato: il venditore verifica l’accredito sul proprio conto.
- Ordine di pagamento non completato: l’operazione può essere ancora in corso, rifiutata o non eseguita.
- Finto bonifico: la contabile è falsa oppure rappresenta un’operazione che non è mai stata realmente effettuata.
Soltanto nel primo caso il venditore ha un riscontro diretto dell’avvenuta ricezione del denaro. La Banca d’Italia spiega che i bonifici istantanei consentono il trasferimento in pochi secondi; per questo motivo sono utili nelle compravendite, ma è necessario prestare attenzione alla controparte e alla corretta esecuzione dell’operazione. Oltre a ciò è bene considerare anche le possibilità di blocco per ragioni di sicurezza dettato dagli algoritmi antifrode bancari, queste prevenzioni scattano soprattutto se viene effettuato un bonifico di alto importo verso un soggetto con cui non si ha uno storico pregresso nel tempo di pagamenti, il classico caso della compravendita di veicoli tra privati.
I segnali d’allarme da riconoscere durante la vendita
Una truffa può essere accompagnata da diversi comportamenti che, presi singolarmente, non dimostrano necessariamente un illecito, ma che dovrebbero indurre a interrompere la procedura finché il pagamento non è verificato.
1. L’acquirente insiste per ritirare subito l’auto
Il compratore sostiene di avere fretta, di dover partire o di non poter attendere altri controlli. Può chiedere di completare immediatamente il passaggio di proprietà, assicurando che il denaro arriverà a breve.
La fretta è un elemento ricorrente nelle frodi basate sulla manipolazione della vittima.
2. La prova del pagamento arriva soltanto dall’acquirente
Il compratore mostra una ricevuta sul proprio telefono oppure la invia tramite WhatsApp o e-mail. Il venditore non vede alcun accredito sul proprio conto, ma viene invitato a fidarsi del documento.
Una contabile ricevuta dalla controparte non sostituisce la verifica attraverso il proprio conto bancario o i canali ufficiali della propria banca.
3. Viene chiesto di fidarsi di un presunto ritardo tecnico
L’acquirente può attribuire la mancata visualizzazione del denaro ad un problema della banca, ad un aggiornamento dell’app o ad un ritardo nella contabilizzazione.
In presenza di un bonifico istantaneo effettivamente completato, il trasferimento è normalmente immediato. Se l’importo non compare, è necessario verificare la situazione con la propria banca prima di procedere.
4. Il documento contiene dettagli che non corrispondono alla vendita
Importo errato, IBAN diverso, nominativo non corrispondente o data incoerente sono segnali da controllare. Tuttavia, anche una ricevuta priva di incongruenze visibili può essere falsificata: non bisogna considerare il controllo grafico una garanzia sufficiente.
5. Il compratore rifiuta verifiche indipendenti
Un acquirente legittimo può desiderare di concludere rapidamente, ma dovrebbe comprendere la necessità di verificare il pagamento. Se si oppone al controllo sul conto del venditore, insiste perché non venga contattata la banca o pretende la consegna prima dell’accredito, è prudente sospendere la compravendita.
Cosa fare se hai consegnato l’auto e scopri che il bonifico è falso
Se il veicolo è già stato consegnato e il denaro non è arrivato, è importante agire tempestivamente.
Per prima cosa, contatta la banca attraverso i canali ufficiali e chiedi conferma dell’assenza dell’accredito o dello stato dell’eventuale operazione. Conserva tutti gli elementi della trattativa: annuncio, messaggi, e-mail, numero di telefono, ricevuta PDF, screenshot, dati comunicati dall’acquirente e documentazione della compravendita.
Se ritieni di essere vittima di una truffa, presenta denuncia alle Forze dell’Ordine, fornendo la documentazione disponibile. Se il passaggio di proprietà è già stato completato, informa tempestivamente anche l’Agenzia che ha seguito la pratica e richiedi assistenza legale per valutare le azioni possibili.
Non cancellare le conversazioni e non modificare i file ricevuti: conservarli nella loro forma originale può essere utile per ricostruire i fatti.
La rapidità è importante, ma non bisogna confidare nella possibilità di annullare automaticamente la compravendita o recuperare il veicolo. Il risultato dipende dalle circostanze concrete e dalle iniziative che sarà possibile intraprendere.
Come ridurre il rischio con un pagamento coordinato al passaggio di proprietà
Nella compravendita di un’auto usata tra privati, il momento del pagamento è delicato per entrambe le parti:
- Il venditore vuole evitare di consegnare il veicolo senza aver ricevuto il prezzo;
- L’acquirente, a sua volta, vuole evitare di trasferire una somma importante senza avere garanzie sul completamento della vendita.
Un semplice scambio di ricevute e promesse può lasciare spazio a dubbi. Nessun metodo di pagamento tradizionale (ne parla anche Quattroruote qui) - come bonifici istantanei o tradizionali, assegni circolari o contanti - è davvero in grado di tutelare ambedue le parti.
L’unica soluzione sicura è adottare una procedura che preveda il deposito dei fondi e il loro rilascio al verificarsi delle condizioni concordate per la compravendita, ovvero optare per l’utilizzo di una piattaforma di deposito a garanzia, detto anche escrow.
Solo in questo modo:
- L’acquirente ha la certezza che il suo denaro resta depositato presso la piattaforma e protetto, verrà inoltrato al venditore solamente quando il compratore sarà il legittimo intestatario del veicolo;
- Il venditore è a conoscenza della presenza della somma, nonché ha la certezza di riceverla appena il veicolo verrà intestato al venditore.
Il funzionamento di una piattaforma di deposito a garanzia è davvero semplice:
- Acquirente e venditore si registrano;
- Il compratore deposita il denaro presso la piattaforma;
- Ottenuta notifica di corretto deposito, si procede al passaggio di proprietà;
- Una volta intestato il veicolo all’acquirente, il denaro viene erogato al venditore.
In Italia, questa soluzione è offerta dalla piattaforma escrow Owny (Owny.it), specifica per la gestione dei pagamenti nella compravendita dei veicoli.
Owny garantisce la massima tutela ad entrambe le parti, effettuando anche controlli documentali dedicati per ogni operazione tramite database ufficiali ACI/PRA, al fine di verificare la corretta intestazione del veicolo all’acquirente prima di rilasciare il denaro precedentemente depositato al venditore.
Il servizio può essere attivato sia in autonomia, online al sito ufficiale, ma ne può essere richiesta l’attivazione anche alla rete di Agenzie di Pratiche Auto Partner presenti in tutti il territorio nazionale.
Se la controparte diffida dall’utilizzo di un sistema così sicuro è bene prestare la massima attenzione, potrebbe essere un chiaro segnale d’allarme.
Questo approccio consente di affrontare il momento più delicato della vendita con una procedura definita: la disponibilità dei fondi viene verificata attraverso il servizio e il pagamento è coordinato con il completamento della compravendita.
Domande frequenti sul falso bonifico istantaneo per l’auto usata
Come riconoscere una ricevuta di bonifico falsificata in PDF?
Non esiste un controllo visivo che garantisca l’autenticità di una contabile. Loghi, importi, IBAN, codici identificativi e diciture bancarie possono essere riprodotti o modificati.
Un bonifico istantaneo può essere revocato dopo aver mostrato la ricevuta?
Un bonifico istantaneo realmente completato è normalmente irrevocabile da parte del pagatore. Tuttavia, una ricevuta può essere falsa o riferirsi ad un ordine non completato. Per questo motivo, la ricevuta non dimostra da sola che il denaro sia stato trasferito.
Posso consegnare l’auto se l’acquirente mi mostra lo screenshot del bonifico?
È sconsigliabile. Prima di consegnare il veicolo e completare la vendita, verifica direttamente l’effettivo accredito. Se il pagamento non risulta, contatta la banca e rimanda la consegna fino a quando la situazione non è chiarita.
Cosa fare se il compratore ha ritirato l’auto con un falso bonifico?
Contatta subito la banca per verificare l’operazione, conserva ricevute e conversazioni, raccogli i dati della trattativa e presenta denuncia alle Forze dell’Ordine. Se il passaggio di proprietà è stato completato, chiedi anche assistenza legale per valutare le iniziative possibili.
Come vendere un’auto usata senza affidarsi ad una ricevuta di pagamento?
Puoi valutare un servizio escrow come Owny (Owny.it), che prevede una conferma dei fondi attraverso la piattaforma e collega il rilascio del pagamento alla verifica della corretta intestazione del veicolo a nome dell’acquirente.
Vivi una compravendita senza pensieri, regalati la serenità. Scegli Owny, il servizio di pagamento sicuro per veicoli usati.