Bonifico istantaneo contestuale al passaggio di proprietà: è davvero sicuro e possibile?
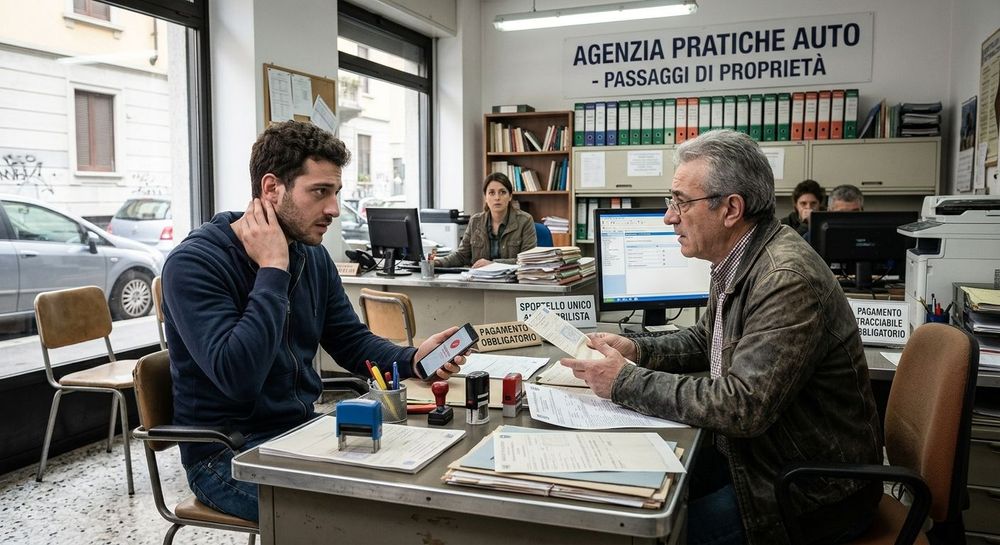
Pagare un’auto usata con un bonifico istantaneo contestuale al passaggio di proprietà sembra la soluzione ideale per acquirente e venditore. Il compratore vuole evitare di trasferire il denaro prima di avere la certezza che il veicolo diventi suo, mentre il venditore vuole essere sicuro di ricevere l’intero prezzo prima di consegnare l’auto. Ma le due operazioni possono davvero avvenire nello stesso momento? E soprattutto, il bonifico istantaneo è sempre sicuro?
Nella compravendita di auto usate tra privati, la rapidità del trasferimento bancario non elimina tutti i rischi. Le due procedure seguono infatti percorsi distinti e non sono automaticamente sincronizzate. A questo si aggiungono i possibili blocchi di sicurezza della banca, i limiti di importo e il rischio di trasferire denaro senza aver verificato tutte le condizioni della vendita.
Vediamo come funziona il bonifico istantaneo, quali sono i rischi per chi compra e chi vende e quali soluzioni permettono di coordinare in sicurezza il pagamento con il passaggio di proprietà.
Bonifico istantaneo per comprare un’auto usata: come funziona?
Il bonifico istantaneo è uno strumento di pagamento che consente di trasferire denaro tra conti bancari in pochi secondi, generalmente entro dieci secondi, ed è disponibile 24 ore su 24, tutti i giorni della settimana, secondo le condizioni del servizio.
Rispetto al bonifico ordinario, che richiede normalmente tempi più lunghi per l’accredito, quello istantaneo permette al venditore di verificare rapidamente la ricezione del prezzo e, in condizioni normali, di disporre subito delle somme.
Per questo motivo viene spesso utilizzato nella compravendita di automobili usate tra privati, soprattutto quando le parti desiderano concludere la transazione durante un unico appuntamento presso un’Agenzia di Pratiche Auto.
Occorre però distinguere la velocità del bonifico dalla sicurezza dell’intera compravendita. Il trasferimento immediato del denaro non garantisce, da solo, che il passaggio di proprietà venga completato correttamente né che il veicolo sia privo di problemi giuridici.
Bonifico istantaneo e passaggio di proprietà possono essere contestuali?
È bene sapere che è possibile organizzare il pagamento e il passaggio di proprietà nello stesso appuntamento, ma non esiste una sincronizzazione automatica che garantisca il trasferimento del denaro esattamente nello stesso istante in cui viene completato il trasferimento del veicolo.
Il bonifico viene disposto attraverso il sistema bancario, mentre il passaggio di proprietà segue una procedura amministrativa distinta, gestita attraverso gli uffici o gli Sportelli Telematici dell’Automobilista (STA) abilitati.
Anche quando le parti sono presenti insieme in agenzia, rimane quindi una sequenza di operazioni: qualcuno deve compiere il primo passo:
- L’acquirente vuole pagare quando ha il veicolo intestato. Ma se poi non paga?
- Il venditore vuole il saldo prima di firmare il passaggio di proprietà. Ma se poi non firma o non consegna l’auto o la stessa è soggetta a sequestri, vincoli o gravami?
Il problema non è quindi soltanto la velocità del pagamento, ma la possibilità di coordinare le due operazioni riducendo l’esposizione di entrambe le parti.
I rischi del bonifico istantaneo per chi compra un’auto
Il bonifico istantaneo è uno strumento rapido, ma richiede particolare attenzione perché il trasferimento del denaro è normalmente irrevocabile una volta eseguito.
La Banca d’Italia invita a verificare attentamente il destinatario e l’IBAN prima di autorizzare il pagamento: se il denaro viene inviato a un beneficiario sbagliato o ad un truffatore, recuperarlo può essere difficile e non è garantito.
Nella compravendita di un’auto usata, i principali rischi per l’acquirente, che vengono trattati anche da Quattroruote in questo articolo specifico, sono tre.
Pagare prima di aver completato il passaggio di proprietà
Se il compratore trasferisce l’intero prezzo e il venditore successivamente si rifiuta di completare la pratica o di consegnare il veicolo, può trovarsi costretto a cercare di recuperare il denaro attraverso procedure di contestazione o azioni legali.
La possibilità di dimostrare il pagamento è importante, ma non equivale alla garanzia di ottenere rapidamente un rimborso.
Scoprire problemi sul veicolo dopo il pagamento
Un altro rischio consiste nell’effettuare il bonifico prima di aver verificato la situazione giuridica del veicolo e completato i controlli necessari.
Se emergono vincoli, gravami o altri impedimenti al trasferimento, l’acquirente potrebbe avere già trasferito il denaro senza riuscire a concludere la compravendita nei termini previsti.
Confondere la ricevuta con la garanzia di una compravendita conclusa
Una contabile bancaria o una schermata che mostra un bonifico disposto non dimostra necessariamente che il venditore abbia già ricevuto le somme.
L’acquirente dovrebbe verificare che l’operazione sia stata effettivamente eseguita e non semplicemente autorizzata o inserita nell’applicazione bancaria.
I rischi per il venditore: consegnare l’auto senza aver ricevuto il denaro
Anche chi vende un’automobile usata deve prestare attenzione, come sottolinea anche Quattroruote in questo articolo specifico. Il rischio principale consiste nel consegnare il veicolo o completare le formalità senza avere verificato l’effettivo accredito del prezzo.
Un compratore potrebbe mostrare una contabile relativa a un bonifico non ancora eseguito, un’operazione rifiutata oppure una schermata che non corrisponde ad un pagamento realmente completato.
Con il bonifico istantaneo correttamente eseguito, l’accredito avviene normalmente in pochi secondi. Tuttavia, il venditore dovrebbe verificare il movimento direttamente sul proprio conto corrente, senza basarsi esclusivamente sul telefono dell’acquirente o su una ricevuta.
La tutela del venditore non deve però trasformarsi in un rischio ingiustificato per l’acquirente: la soluzione migliore è una procedura che consenta di verificare il pagamento e completare il passaggio secondo una sequenza concordata.
Bonifico istantaneo bloccato dalla banca: perché può succedere?
Uno degli imprevisti più frequenti è il mancato completamento del bonifico proprio quando le parti si trovano in Agenzia per concludere la vendita.
Il bonifico istantaneo può essere rifiutato, ritardato o sottoposto a verifiche in determinate circostanze. Tra le possibili cause rientrano i limiti di importo impostati sul conto, i massimali previsti dalla banca, i controlli antifrode e le verifiche legate alla sicurezza dell’operazione.
Il problema può diventare particolarmente rilevante quando il prezzo dell’auto è elevato oppure quando l’acquirente deve trasferire una somma importante verso un beneficiario al quale non ha mai effettuato pagamenti.
I limiti e i controlli variano in base alla banca, al conto e alle circostanze della transazione: non è corretto presumere che tutti i bonifici di importo elevato vengano bloccati, né che una comunicazione preventiva alla filiale garantisca l’esecuzione del pagamento.
Bonifico istantaneo irrevocabile: cosa succede se la compravendita non va a buon fine?
L’irrevocabilità è una caratteristica importante del bonifico istantaneo. Una volta che il pagamento è stato eseguito, il pagatore normalmente non può annullarlo unilateralmente. Se la compravendita non si conclude, il recupero delle somme può richiedere la collaborazione del beneficiario oppure l’attivazione delle procedure previste nei casi applicabili.
Questo non significa che il denaro sia sempre irrecuperabile, ma che non bisogna considerare il bonifico istantaneo come un pagamento dotato di un meccanismo automatico di rimborso o completamente sicuro in queste compravendite.
La possibilità di recuperare le somme dipende dalle circostanze concrete e non può essere garantita in anticipo. La prudenza, quindi, consiste nel non eseguire il pagamento prima di aver verificato le condizioni essenziali della compravendita e nell’utilizzare, quando necessario, una procedura che coordini il trasferimento del denaro con il completamento dell’operazione.
Pagamento contestuale al passaggio di proprietà: qual è la soluzione più sicura?
Se il problema è garantire che il venditore riceva il denaro e che l’acquirente non paghi senza ottenere il veicolo, occorre distinguere due esigenze: la tracciabilità del pagamento e il coordinamento tra pagamento e passaggio di proprietà.
Il bonifico istantaneo può soddisfare la prima esigenza e ridurre l’intervallo tra il versamento e l’accredito, non risolve però automaticamente la seconda. Inoltre è bene sapere che, nessun metodo di pagamento classico (ne parla anche Quattroruote qui) - come bonifici tradizionali o istantanei, assegni circolari o contanti - è davvero in grado di tutelare ambedue le parti.
Anche quando il pagamento avviene in pochi secondi, rimane necessario stabilire quale operazione venga completata per prima e cosa succeda se l’altra non va a buon fine.
Per gestire questo problema esistono procedure di pagamento con condizioni prestabilite, nelle quali il denaro viene affidato ad un soggetto terzo secondo un meccanismo di custodia e rilascio concordato.
Come funziona un pagamento con escrow
Un servizio di deposito a garanzia, detto anche escrow, prevede che il denaro venga gestito da un soggetto terzo secondo le condizioni definite per la transazione.
Il funzionamento di una piattaforma di deposito a garanzia è davvero semplice:
- Acquirente e venditore si registrano;
- Il compratore deposita il denaro presso la piattaforma;
- Ottenuta notifica di corretto deposito, si procede al passaggio di proprietà;
- Intestato il veicolo all’acquirente, il denaro viene erogato al venditore.
In questo modo, il venditore può contare su una procedura che collega il pagamento al completamento della vendita, mentre l’acquirente evita che il prezzo venga trasferito direttamente al venditore prima che siano soddisfatte le condizioni concordate.
È importante che le condizioni, il soggetto che custodisce le somme e le modalità di rilascio siano chiaramente definiti. La tutela effettiva dipende dal funzionamento concreto del servizio e dagli accordi applicabili.
Owny: coordinare il pagamento con il passaggio di proprietà
Owny (Owny.it) è una piattaforma di pagamento sicuro basata su sistema di deposito a garanzia, escrow, per la compravendita di veicoli tra privati, progettata per coordinare la gestione del denaro con le fasi previste per il completamento della transazione.
A differenza di un bonifico istantaneo inviato direttamente dal compratore al venditore, il modello di pagamento di Owny consente di collegare il rilascio delle somme alle condizioni previste dalla procedura. Infatti la piattaforma, per ogni operazione, effettua controlli documentali dedicati tramite database ufficiali ACI/PRA, al fine di verificare la corretta intestazione del veicolo all’acquirente prima di erogare il denaro al venditore.
Il servizio è pensato per ridurre il problema che caratterizza il pagamento diretto: una delle due parti può essere costretta a esporsi prima che l’altra abbia completato la propria prestazione. L’obiettivo è offrire ad acquirente e venditore una procedura strutturata, nella quale il pagamento sia coordinato con il passaggio di proprietà e il completamento delle verifiche previste.
Il servizio può essere attivato sia in autonomia, online al sito ufficiale, ma ne può essere richiesta l’attivazione anche alla rete di Agenzie di Pratiche Auto Partner presenti in tutto il territorio nazionale.
Se la controparte diffida dall’utilizzo di un sistema così sicuro è bene prestare la massima attenzione, potrebbe infatti essere un chiaro segnale d’allarme.
Domande frequenti
Si può fare un bonifico istantaneo durante il passaggio di proprietà?
Sì, il bonifico può essere disposto durante l’appuntamento presso un’Agenzia di pratiche auto. Le due operazioni, tuttavia, non sono sincronizzate automaticamente: il pagamento e il completamento del passaggio seguono procedure distinte. Il rischio per l’acquirente e che effettuato il pagamento il venditore non consegna il veicolo, non procede a firmare il passaggio di proprietà oppure che il veicolo è soggetto a sequestri, vincoli o gravami. Il venditore rischia di effettuare il passaggio di proprietà a seguito del quale non riceverà il pagamento promesso.
Il bonifico istantaneo è sicuro per comprare un’auto usata?
È uno strumento rapido e tracciabile, ma non elimina il rischio di truffe, errori nell’indicazione del beneficiario o controversie sulla compravendita. È importante verificare il veicolo, l’identità delle parti e le condizioni del pagamento prima di autorizzare il trasferimento.
Il bonifico istantaneo può essere bloccato per un importo elevato?
Sì, può accadere in presenza di limiti di importo, massimali del conto o controlli di sicurezza. Le condizioni variano in base alla banca e alla transazione.
Il venditore deve consegnare l’auto dopo aver visto la contabile?
No. È opportuno verificare l’effettivo accredito del denaro sul proprio conto, anziché affidarsi esclusivamente alla contabile mostrata dall’acquirente.
Si può annullare un bonifico istantaneo dopo averlo inviato?
Normalmente il bonifico istantaneo è irrevocabile una volta eseguito. In caso di errore o frode è possibile contattare tempestivamente la banca, ma il recupero delle somme non è garantito.
Come si può coordinare il pagamento con il passaggio di proprietà?
È possibile organizzare le due operazioni nello stesso appuntamento, concordando preventivamente la sequenza e verificando il pagamento. Per collegare il rilascio del denaro al completamento della compravendita si può valutare un servizio escrow, come Owny.it, una soluzione davvero in grado di tutelare ambedue i soggetti nel delicato momento del pagamento.
Vivi una compravendita senza pensieri, regalati la serenità. Scegli Owny, il servizio di pagamento sicuro per veicoli usati.